TFR 2026: meglio in azienda o nel fondo pensione? Rendimenti, tasse e nuove regole
TFR in azienda o fondo pensione? Confronto aggiornato al 2026 su rendimenti COVIP, fiscalità, anticipazioni, deducibilità fino a 5.300 euro e nuova regola dei 60 giorni.
TFR: azienda o fondo pensione? Guardiamo i numeri
Quando parliamo di TFR, spesso utilizziamo parole complicate per spiegare una scelta che, in realtà, può essere compresa molto più facilmente.
Per questo ho voluto riassumere nell’immagine qui sotto le principali differenze tra lasciare il TFR in azienda e destinarlo a un fondo pensione.
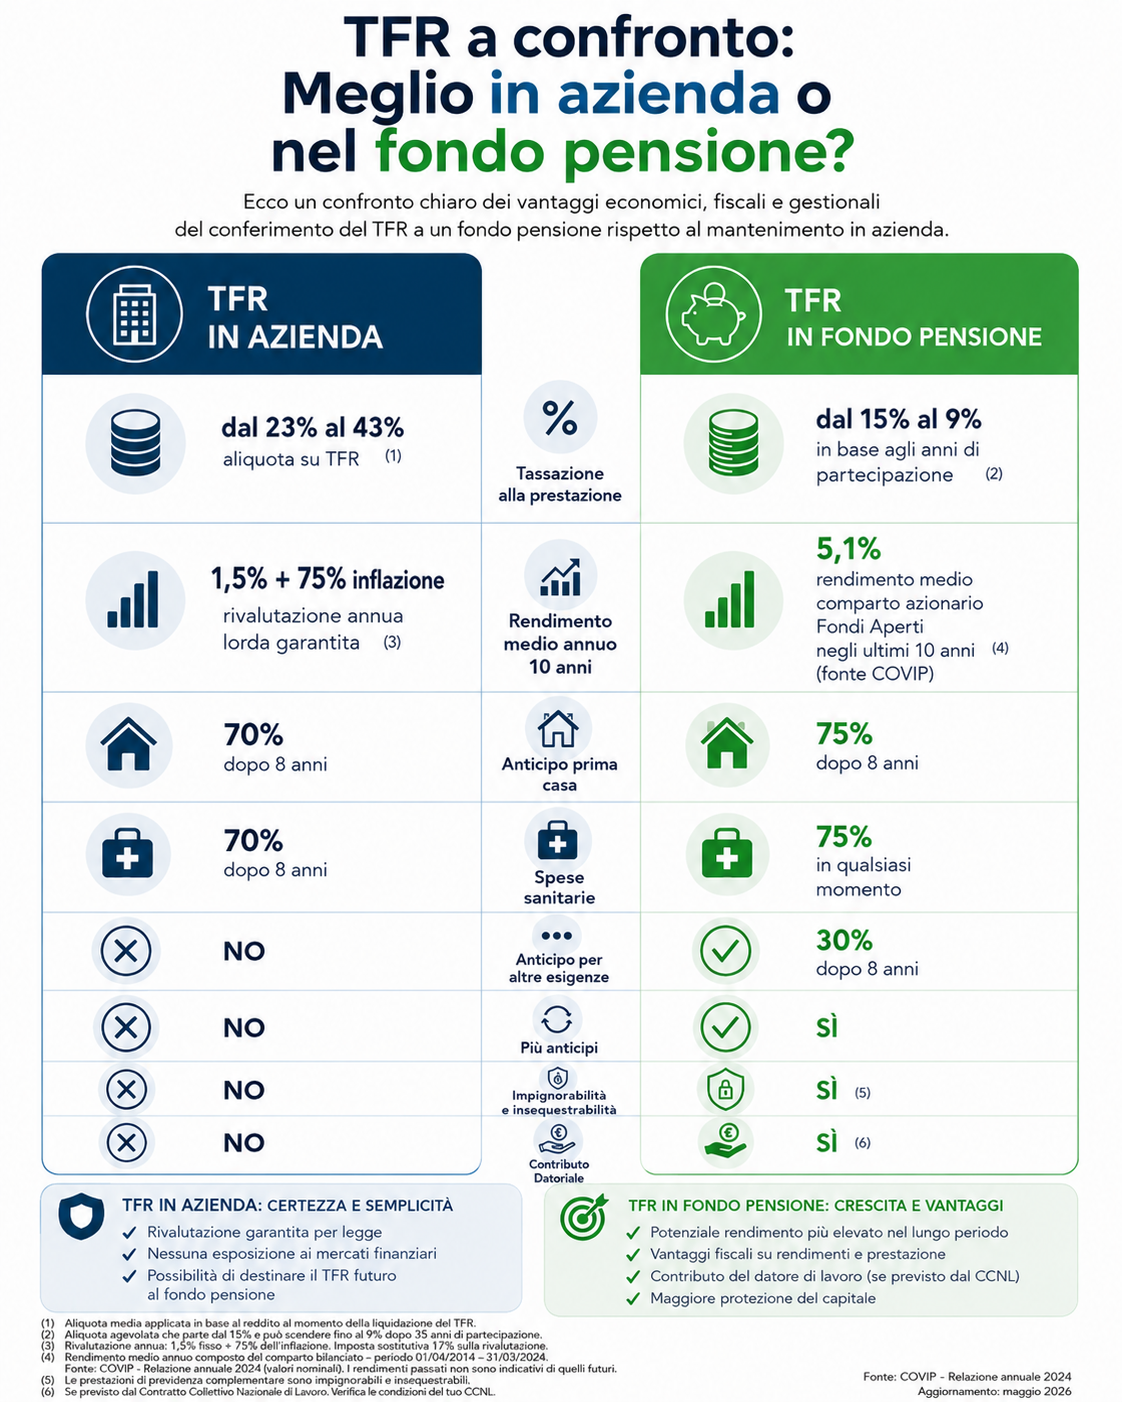
Vediamola insieme, senza tecnicismi.
1. La prima differenza è fiscale
Il primo elemento da osservare è la tassazione.
Nel fondo pensione la normativa prevede una fiscalità agevolata sulla prestazione finale, che può ridursi con l’aumentare degli anni di partecipazione.
In altre parole, prima si inizia, maggiore può essere il vantaggio fiscale nel tempo.
2. Il TFR può anche lavorare nel tempo
Il TFR lasciato in azienda viene rivalutato secondo un meccanismo previsto dalla legge.
Nel fondo pensione, invece, viene investito scegliendo una linea coerente con il proprio profilo e con gli anni che mancano alla pensione.
Questo significa accettare l’andamento dei mercati, ma anche avere la possibilità, soprattutto su periodi lunghi, di cercare una maggiore crescita del capitale.
Naturalmente i rendimenti non sono garantiti e quelli passati non rappresentano una promessa per il futuro.
3. Fondo pensione non significa soldi bloccati
È uno dei dubbi che incontro più spesso.
In realtà, in determinate condizioni è possibile chiedere anticipazioni.
Ad esempio per:
spese sanitarie,
acquisto o ristrutturazione della prima casa,
oppure, trascorso il periodo previsto dalla normativa, altre esigenze personali.
Quindi il fondo pensione nasce per costruire una pensione integrativa, ma mantiene anche una certa flessibilità durante la vita lavorativa.
Quindi qual è la scelta migliore?
Guardando i numeri, il fondo pensione presenta vantaggi importanti rispetto al TFR lasciato in azienda.
Il primo è fiscale: la tassazione sulla prestazione pensionistica può partire dal 15% e scendere fino al 9% con gli anni di partecipazione. In pratica, prima si comincia, maggiore può essere il vantaggio fiscale nel tempo.
A questo si aggiunge la possibilità di investire il TFR sui mercati finanziari, scegliendo una linea coerente con il proprio orizzonte temporale e profilo di rischio. Su periodi lunghi, il tempo può diventare un alleato importante nella crescita del capitale, pur ricordando che i rendimenti non sono garantiti.
Per questo, soprattutto per chi ha molti anni di lavoro davanti, il fondo pensione merita una seria valutazione.
Ma ogni situazione è diversa. Età, lavoro, reddito, contratto, esigenze personali e obiettivi futuri vanno sempre considerati prima di decidere.
Se ti stai ancora chiedendo cosa fare del tuo TFR, contattami: possiamo analizzare insieme la tua situazione e capire quale scelta sia più adatta alle tue esigenze.
Meglio decidere consapevolmente oggi che lasciare che siano le regole a decidere per te domani.
Giordano Cozzi
Consulente finanziario
Le informazioni contenute in questo articolo hanno finalità esclusivamente informative e divulgative e non costituiscono una raccomandazione personalizzata né una garanzia di rendimento. Ogni scelta previdenziale deve essere valutata in funzione della situazione personale, patrimoniale, fiscale e previdenziale dell'interessato. I rendimenti passati non sono indicativi né garantiscono rendimenti futuri.
Fonti istituzionali: COVIP – dati statistici sulla previdenza complementare al 31 dicembre 2025 e documentazione sulla fiscalità e sulle anticipazioni; Ministero del Lavoro e delle Politiche Sociali – Portale sulla Previdenza Complementare e aggiornamenti sulla Legge di Bilancio 2026; normativa sul TFR ex art. 2120 c.c.